

Comprar uma casa financiada sem entrada é uma alternativa atraente para muitos compradores que não possuem uma economia significativa. Este artigo aborda como acessar essas oportunidades, diferenças regionais no Brasil, e o que considerar ao optar por um financiamento deste tipo. Explicaremos as etapas envolvidas, condicionais e dicas para uma compra segura e bem-sucedida.
Adquirir uma casa é um dos grandes marcos na vida de qualquer pessoa. Além de representar um investimento significativo, esse passo reflete um sonho de estabilidade e segurança para a família. No entanto, a exigência de uma entrada significativa pode ser um obstáculo para muitos potenciais compradores. Recentemente, o conceito de comprar uma "casa financiada sem entrada" tem ganhado popularidade, especialmente em tempos de economia instável, onde as economias pessoais podem estar comprometidas. Com o avanço das políticas habitacionais e inovações financeiras, a possibilidade de adquirir um imóvel sem uma entrada inicial torna-se mais viável. Aqui, exploraremos detalhadamente como isso pode ser possível, as nuances envolvidas e o que é preciso considerar antes de decidir por essa modalidade de financiamento.
No Brasil, o financiamento imobiliário é uma ferramenta utilizada por muitos para realizar o sonho da casa própria. Ao longo dos anos, essa modalidade evoluiu, possibilitando diversas formas de acesso à habitação. Normalmente, os bancos e instituições financeiras exigem um pagamento de entrada que varia entre 10% a 30% do valor total do imóvel. Este valor, muitas vezes, representa uma barreira significativa para quem deseja comprar um imóvel, principalmente em regiões onde os preços são elevados. Assim, a proposta de financiar sem entrada parece tentadora. Mas, como funciona na prática?
Programas de financiamento sem entrada geralmente se valem de garantias ou seguros adicionais. Algumas instituições financeiras oferecem esse tipo de financiamento mediante certas condições, como a utilização do FGTS ou em parcerias específicas com construtoras. É importante ressaltar que esses programas podem estar subordinados a um conjunto de normas e regras que visam garantir a segurança tanto do comprador quanto do credor. Por isso, entender os mecanismos por trás desses financiamentos é fundamental para tomar uma decisão informada.
O financiamento sem entrada é uma alternativa disponível em certas situações e programas especiais. Para iniciar, o interessado deve avaliar sua situação financeira e sua capacidade de assumir as parcelas mensais desse tipo de financiamento. Esse é um passo crucial e deve ser analisado com cuidado. As etapas do processo envolvem:
Ao longo dos anos, o Brasil viu a introdução de diversos programas de financiamento habitacional, especialmente voltados para a classe média e baixa, onde a exigência de uma entrada pode ser impeditiva. Dessa forma, instituições financeiras, junto com o governo, têm trabalhado na criação de soluções que possibilitem a aquisição da casa própria. Acompanhe alguns dos principais programas disponíveis:
A tabela a seguir apresenta uma comparação entre diferentes bancos e as opções de financiamento sem entrada que eles oferecem, facilitando a visualização das principais características e requisitos:
| Banco/Instituição | Programas Disponíveis | Principais Requisitos |
|---|---|---|
| Caixa Econômica Federal | Casa Verde e Amarela | Renda familiar até R$ 7.000, uso de FGTS, pagamento de seguro MIP. |
| Banco do Brasil | BB Crédito Imobiliário | Análise de crédito rigorosa, seguro MIP obrigatório, e comprovação de renda. |
| Santander | Imobiliário Completo | Parceria com construtoras, renda mínima exigida, e avaliação de crédito. |
Embora a ideia de comprar uma casa sem entrada seja atraente, é crucial considerar vários fatores, como a taxa de juros do financiamento, possíveis custos adicionais como seguros obrigatórios, e a estabilidade do emprego para garantir o pagamento das parcelas ao longo do tempo. Aqui estão alguns cuidados a serem tomados:
Investir em uma análise aprofundada e considerar o auxílio de um consultor financeiro pode ser uma estratégia eficaz para evitar surpresas e garantir que a compra do imóvel seja um investimento seguro e viável no longo prazo.
Em suma, comprar uma casa financiada sem entrada pode ser uma opção viável para muitos, mas requer atenção a detalhes jurídicos e financeiros. A análise cuidadosa do contrato, as condições de financiamento e uma visão clara da capacidade financeira são essenciais para uma aquisição bem-sucedida e sem surpresas. Além disso, ficar atento às tendências de mercado e às mudanças nas políticas habitacionais pode abrir novas oportunidades. O apoio de especialistas, assim como uma pesquisa aprofundada, são chaves para navegar com segurança no complexo mundo do financiamento imobiliário. Esse planejamento cuidadoso não apenas ajuda a garantir a compra de um imóvel, mas também promove a realização do sonho de uma vida plena e estével na casa própria.



Comprar uma casa financiada sem entrada é uma possibilidade para muitos consumidores brasileiros, permitindo o acesso à casa própria de forma acessível. Este artigo explora as vantagens e desvantagens dessa modalidade de financiamento, bem como os requisitos básicos. Conheça os passos importantes para iniciar esse processo e como ele pode ser mais acessível do que se imagina.
O Minha Casa Minha Vida Sem Entrada é uma oportunidade para muitos brasileiros que sonham em adquirir uma casa própria sem precisar realizar um pagamento inicial. Este programa busca facilitar o acesso à moradia digna, principalmente para as famílias de baixa e média renda, por meio de condições de financiamento mais acessíveis e sem a necessidade de entrada, promovendo inclusão social e urbana.
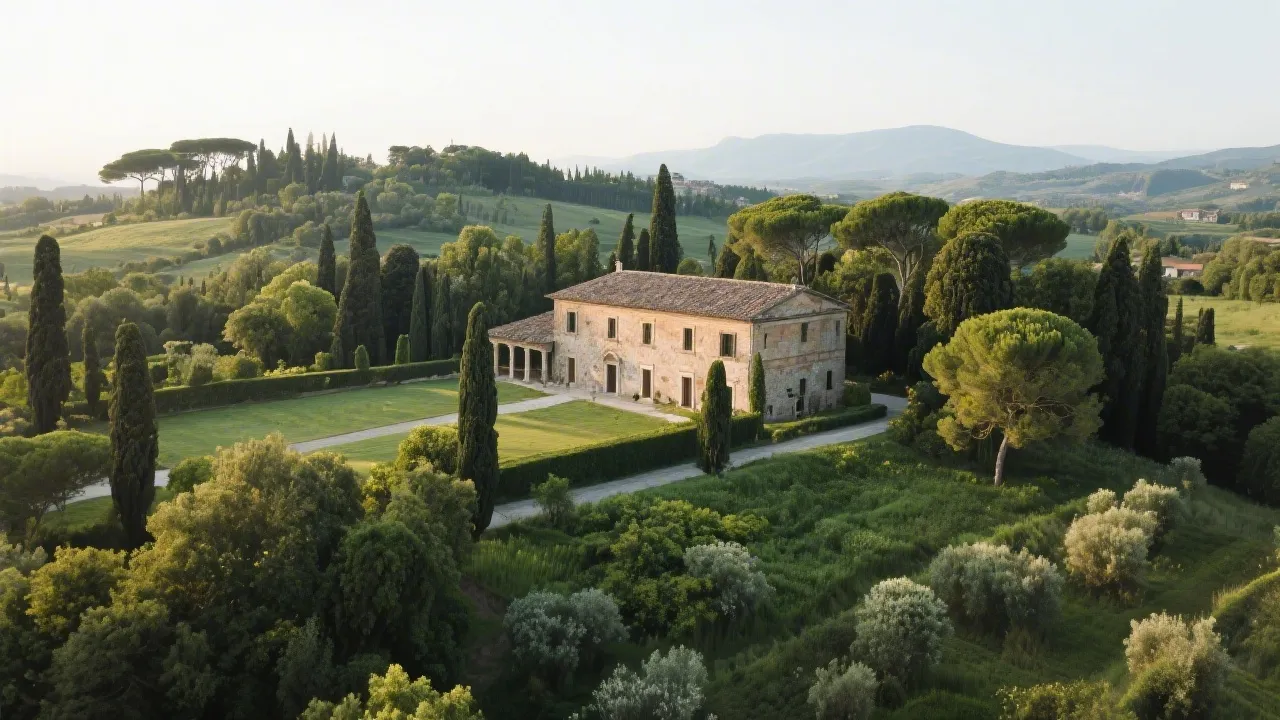
Immerso nella bellezza della campagna italiana, Legittimo Vila Romana rappresenta l'essenza dell'eleganza e della storicità romana. Un simbolo di ricchezza culturale, offre al visitatore un'immersione nel passato attraverso la sua architettura impeccabile e i giardini incantevoli. Questo articolo esplora il fascino di questo leggendario sito, analizzandone la storia, la struttura e l'influenza culturale.
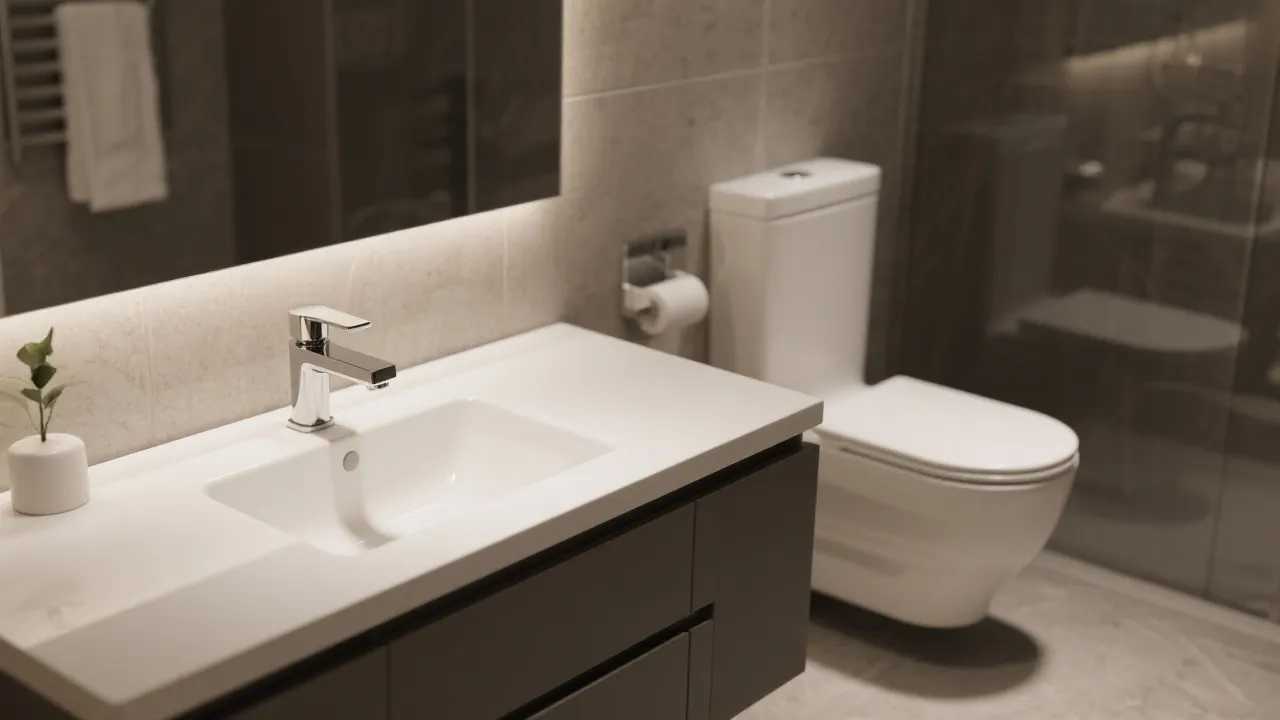
Os metais sanitários ocupam uma posição crucial na construção civil, proporcionando tanto funcionalidade quanto estética a espaços como banheiros e cozinhas. Além de sua importância prática, esses componentes também refletem tendências atuais de design e sustentabilidade, transformando a experiência diária em algo mais sofisticado e eficiente.
Comprar uma casa financiada sem entrada é um objetivo almejado por muitos, especialmente em regiões onde os preços dos imóveis continuam a subir. A aquisição de um imóvel sem o pagamento inicial pode parecer desafiadora, mas com bom planejamento e conhecimento das opções de financiamento disponíveis, é possível atingir este objetivo. Este guia explora estratégias e conselhos para navegar neste cenário desafiador.
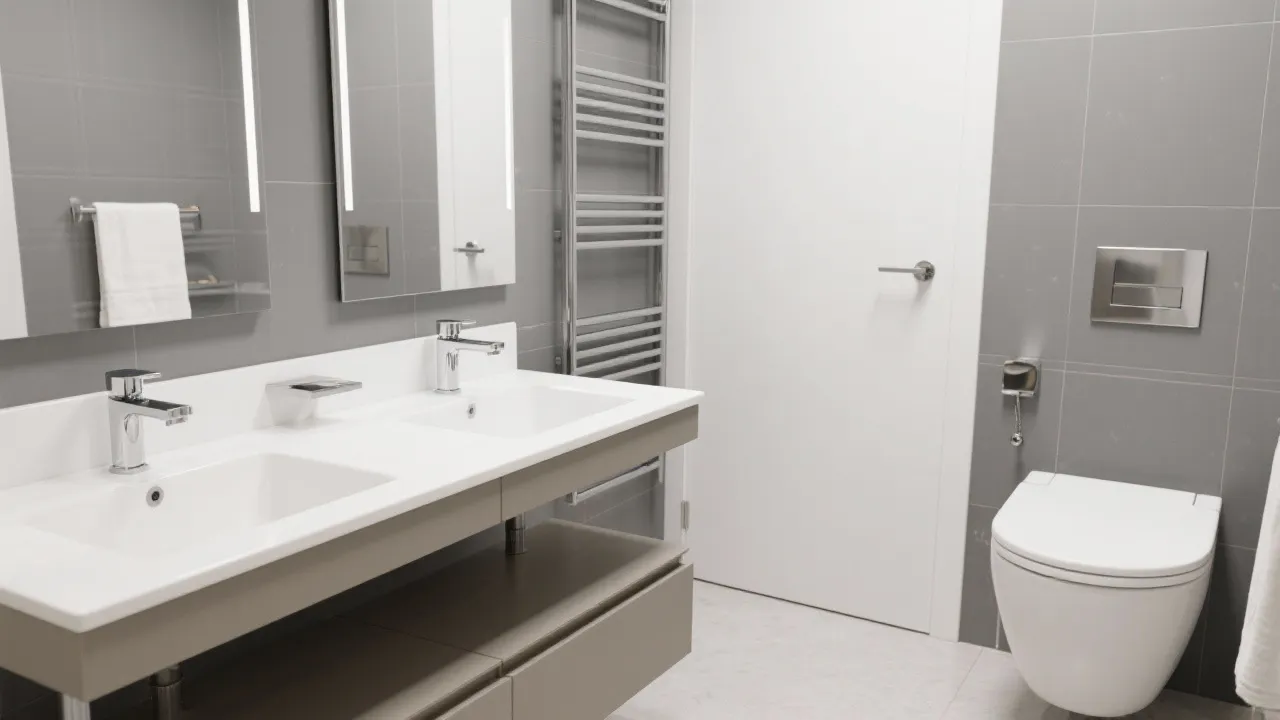
Metais sanitarios são componentes essenciais na construção e design de banheiros e cozinhas. Esses itens não só contribuem para a funcionalidade, mas também são fundamentais para a estética geral dos espaços. Eles incluem torneiras, chuveiros, e acessórios que precisam ser duráveis, estéticos e de alta qualidade para melhorar a experiência do usuário.