

Este guia explora como adquirir uma casa financiada sem entrada inicial, oferecendo uma visão abrangente sobre opções disponíveis e requisitos fundamentais. Comprar uma casa é uma conquista significativa e, por vezes, desafiadora, especialmente quando se trata de financiamento. Compreender os métodos e estratégias pode facilitar esse processo.
Adquirir uma casa é muito mais do que apenas encontrar um lugar para morar; é garantir um lar e um investimento para o futuro. A casa é um abrigo, um espaço em que vivemos momentos importantes de nossas vidas, construímos memórias e criamos uma história familiar. No entanto, o financiamento pode ser um dos maiores obstáculos nesse caminho. A maioria das pessoas enfrenta desafios financeiros ao tentar juntar dinheiro suficiente para a entrada de um imóvel, que geralmente varia entre 10% a 30% do valor total. Aqui, vamos explorar como é possível comprar casa financiada sem entrada, uma opção que vem ganhando popularidade na esfera imobiliária, especialmente em um contexto econômico desafiador. O foco é como essa abordagem pode ser vantajosa e os cuidados necessários para proceder com segurança.
Tradicionalmente, adquirir um imóvel envolve uma entrada significativa, geralmente exigida por instituições financeiras para segurar a transação. No entanto, é possível adquirir uma casa sem essa entrada inicial. Esse método é projetado para ajudar compradores que não possuem grandes economias, permitindo que iniciem sua jornada para possuir um imóvel sem comprometer suas finanças instantaneamente. Esta modalidade também se mostra atraente para jovens e novos compradores que entram no mercado, proporcionando uma oportunidade de superar as barreiras econômicas que muitas vezes impedem a compra do primeiro imóvel.
Quando se trata de financiamento imobiliário, é sempre bom comparar as várias alternativas disponíveis. A tabela abaixo se propõe a elucidar as principais opções de financiamento e suas respectivas vantagens e desvantagens.
| Alternativa | Vantagens | Desvantagens |
|---|---|---|
| Financiamento 100% | Facilidade de aquisição; não exige economias prévias. | Parcelas mais elevadas; maior tempo de financiamento. |
| Financiamento com Entrada | Menores taxas de juros; menos dívida a longo prazo. | Requer poupança significativa inicial. |
| Consórcio Imobiliário | Sem juros; possibilidade de lances para antecipar a compra. | Demora no tempo de contemplação para uso do crédito. |
Optar por um financiamento sem entrada é uma decisão importante, por isso, é fundamental considerar diversos aspectos. Primeiramente, calcule a taxa de juros e a duração do financiamento. Quanto maior for o prazo de pagamento, maior será o valor total que será pago, portanto é vital encontrar um equilíbrio que não comprometa a sua saúde financeira a longo prazo. Além disso, leve em conta sua capacidade de arcar com as parcelas mensais mais altas que este tipo de financiamento geralmente implica. Lembre-se de que a aquisição de um imóvel traz responsabilidades, como manutenção, impostos e outras despesas que podem não estar incluídas no pagamento da parcela do financiamento.
Para que você possa se qualificar para um financiamento sem entrada, é necessário atender a alguns requisitos que as instituições financeiras consideram antes de aprová-lo.
O Fundo de Garantia do Tempo de Serviço (FGTS) pode ser um aliado significativo na hora de comprar um imóvel, mesmo no contexto de financiamentos sem entrada. Ele pode ser utilizado para amortizar ou até mesmo para pagar parte das parcelas, tornando esse compromisso financeiro mais manejável. Além disso, o FGTS pode ser usado para a compra de imóveis novos ou usados, o que amplia as opções para o comprador. Vale destacar que, para isso, é necessário cumprir alguns requisitos, como ter trabalhado em regime CLT por pelo menos três anos e não ter utilizado o FGTS para compra de imóvel nos últimos três anos.
As taxas de juros estão entre os aspectos mais críticos a serem considerados em qualquer financiamento. No Brasil, as taxas são influenciadas por uma série de fatores econômicos, e ter conhecimento sobre isso pode impactar profundamente a sua decisão de compra. Taxas de juros mais elevadas podem encarecer substancialmente um financiamento, tornando as parcelas muito altas e muitas vezes inviáveis. Por outro lado, quando o juro está em um patamar mais baixo, o salário e a estrutura financeira do comprador podem ser mais compatíveis com as exigências do financiamento. Por este motivo, estar sempre atento às variações econômicas e procurar lock-in nos melhores períodos pode fazer uma diferença significativa. Além disso, negociar com o banco pode render melhores condições, especialmente se você for um cliente com um bom histórico de crédito.
Aprovar um financiamento sem entrada é apenas o começo de uma nova etapa. É essencial ter um plano claro para o pagamento das parcelas. Aqui estão algumas etapas a considerar:
Comprar casa financiada sem entrada pode ser uma solução vantajosa para muitos, mas é essencial que o comprador efetue uma análise detalhada das suas finanças e condições do mercado imobiliário. Uma decisão informada compreenderá tanto os benefícios quanto os possíveis riscos associados a essa estratégia. Além disso, isso pode oferecer a chance de conquistar a tão sonhada casa própria, mesmo em um cenário financeiro desafiador. No entanto, a responsabilidade da compra deve ser levada a sério. As consequências financeiras devem ser cuidadosamente avaliadas para garantir um investimento seguro e sustentável em um ativo tão valioso.
Para que o processo de compra de um imóvel seja mais suave e correto, a educação financeira é vital. Aprender a administrar suas finanças pessoais, entender o funcionamento de operações de crédito e o impacto do endividamento são componentes essenciais de consciência financeira. Além disso, saber como trabalhar com orçamentos pode ajudar a evitar despesas excessivas. Essa educação se estende além do simples entendimento de números, pois abrange toda a análise crítica que um comprador deve fazer em relação ao seu futuro financeiro.
A transparência nas operações financeiras no âmbito imobiliário e a confiança nos agentes envolvidos são cruciais. Ao buscar um imóvel, tenha sempre em mente verificar a idoneidade das instituições financeiras e as condições de financiamento, além de avançar com cautela em relação aos dados e informações a seguir sendo fornecidas aos agentes de crédito. Ter um assessor financeiro que possa atuar como um intermediário pode transformar a experiência em uma jornada rica em conhecimento.
Ser proprietário de um imóvel é um dos sonhos de muitos brasileiros, e o financiamento sem entrada pode ser uma alternativa viável para realizar esse sonho. Contudo, essa decisão deve ser feita com total consciência de suas implicações e após um planejamento financeiro bem estruturado. Cada opção de financiamento tem suas particularidades, e é preciso estar bem informado para não cair em armadilhas que podem trazer consequências negativas a longo prazo. Ao longo do processo, não hesite em buscar ajuda profissional. Lembre-se de que uma compra imóvel deve ser um passo sólido em direção à realização de metas e não uma fonte de estresse e dificuldades financeiras.



Comprar uma casa financiada sem entrada é uma possibilidade para muitos consumidores brasileiros, permitindo o acesso à casa própria de forma acessível. Este artigo explora as vantagens e desvantagens dessa modalidade de financiamento, bem como os requisitos básicos. Conheça os passos importantes para iniciar esse processo e como ele pode ser mais acessível do que se imagina.
O Minha Casa Minha Vida Sem Entrada é uma oportunidade para muitos brasileiros que sonham em adquirir uma casa própria sem precisar realizar um pagamento inicial. Este programa busca facilitar o acesso à moradia digna, principalmente para as famílias de baixa e média renda, por meio de condições de financiamento mais acessíveis e sem a necessidade de entrada, promovendo inclusão social e urbana.
Immerso nella bellezza della campagna italiana, Legittimo Vila Romana rappresenta l'essenza dell'eleganza e della storicità romana. Un simbolo di ricchezza culturale, offre al visitatore un'immersione nel passato attraverso la sua architettura impeccabile e i giardini incantevoli. Questo articolo esplora il fascino di questo leggendario sito, analizzandone la storia, la struttura e l'influenza culturale.
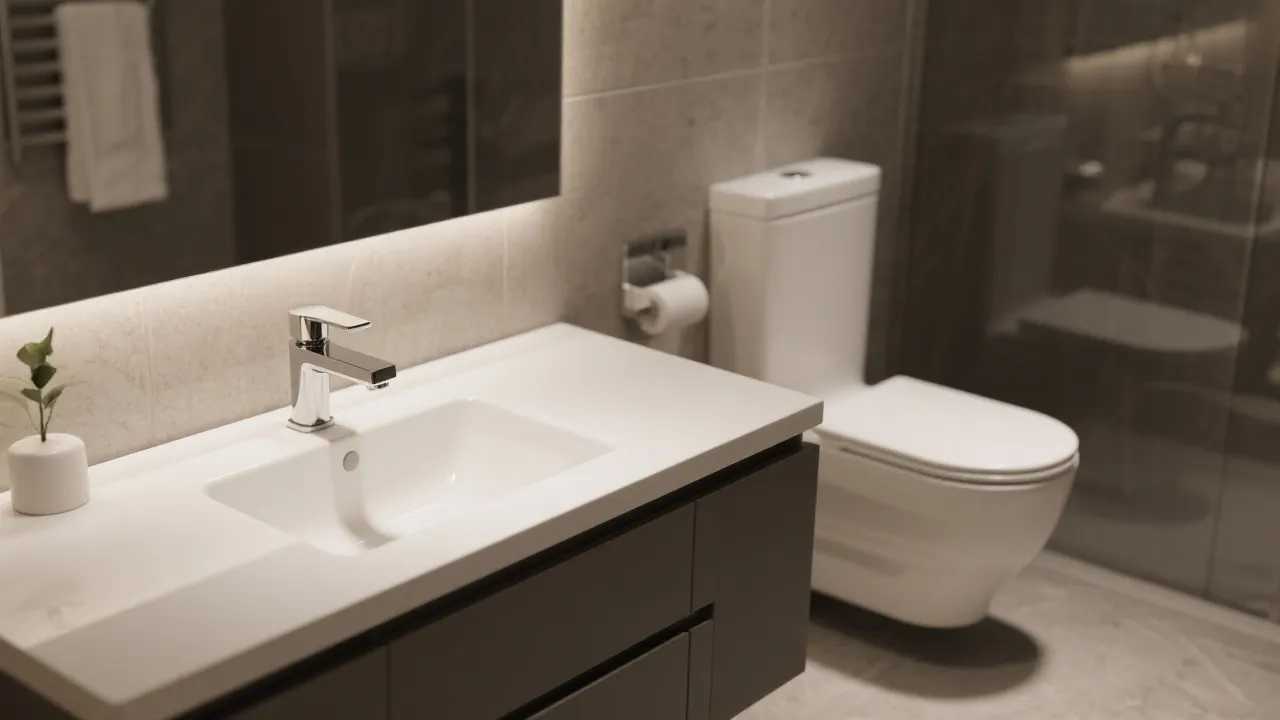
Os metais sanitários ocupam uma posição crucial na construção civil, proporcionando tanto funcionalidade quanto estética a espaços como banheiros e cozinhas. Além de sua importância prática, esses componentes também refletem tendências atuais de design e sustentabilidade, transformando a experiência diária em algo mais sofisticado e eficiente.
Comprar uma casa financiada sem entrada é um objetivo almejado por muitos, especialmente em regiões onde os preços dos imóveis continuam a subir. A aquisição de um imóvel sem o pagamento inicial pode parecer desafiadora, mas com bom planejamento e conhecimento das opções de financiamento disponíveis, é possível atingir este objetivo. Este guia explora estratégias e conselhos para navegar neste cenário desafiador.
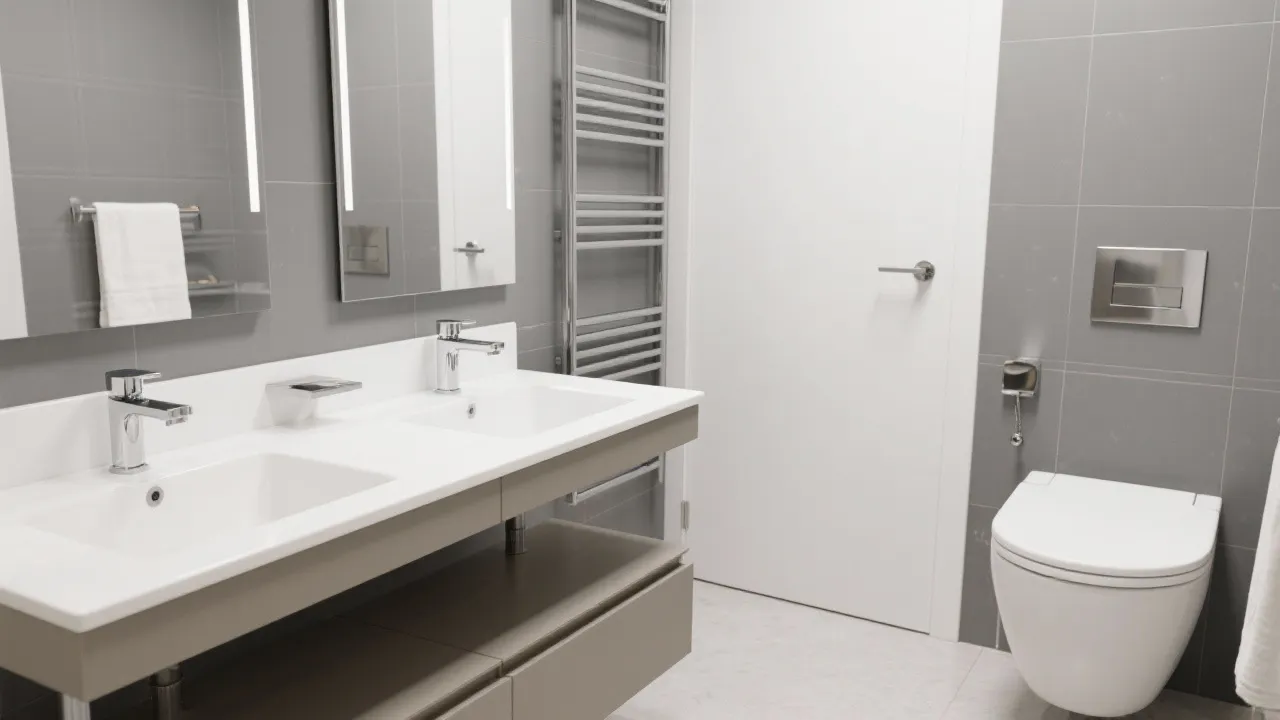
Metais sanitarios são componentes essenciais na construção e design de banheiros e cozinhas. Esses itens não só contribuem para a funcionalidade, mas também são fundamentais para a estética geral dos espaços. Eles incluem torneiras, chuveiros, e acessórios que precisam ser duráveis, estéticos e de alta qualidade para melhorar a experiência do usuário.