

This article explores how to comprar casa financiada sem entrada, providing insights into acquiring a home without a down payment. The process of buying a home with financing requires understanding specific loan products and requirements, highlighting the importance of financial readiness and thorough research to navigate the real estate market effectively.
Comprar uma casa é um passo significativo na vida de muitas pessoas. Além da responsabilidade financeira, também envolve aspectos emocionais e de planejamento a longo prazo. No entanto, quando se fala em comprar casa financiada sem entrada, o desafio pode ser ainda maior. Esta abordagem implica em adquirir uma casa sem um pagamento inicial, um conceito que pode parecer atraente para muitos. Contudo, é crucial compreender detalhadamente os tipos de financiamento disponíveis e as condições associadas. Este conhecimento auxilia não apenas na escolha do melhor financiamento, mas também na identificação de possíveis armadilhas financeiras que podem surgir no caminho.
O financiamento imobiliário sem entrada implica em contratar um empréstimo que cobre 100% do valor do imóvel. Esta possibilidade é geralmente oferecida em financiamentos sob medida ou quando existem programas especiais de financiamento governamentais. Para aqueles que não possuem uma quantia significativa guardada para um pagamento inicial, essa opção pode tornar-se a única alternativa viável. No entanto, é de suma importância entender os critérios que determinam a elegibilidade e as condições desses financiamentos.
Além disso, existem diferentes modalidades de financiamento sem entrada. Entre elas, destacam-se as linhas de crédito com taxa de juros reduzida, geralmente oferecidas por instituições financeiras que possuem parcerias com o governo em programas de habitação popular. Outro aspecto a ser considerado é a fidelidade do banco ou instituição financeira, que pode influenciar nas condições do financiamento, como prazos, taxas e exigências de documentação.
Nos últimos anos, o mercado imobiliário tem registrado flutuações significativas, impulsionadas por fatores econômicos globais e locais. A variação nos índices de emprego, a taxa Selic, e o crescimento ou diminuição na oferta de imóveis influenciam diretamente no mercado. Para aqueles que consideram o financiamento sem entrada, é importante estar ciente do estado do mercado e das taxas de juros aplicáveis, que podem impactar substancialmente suas despesas a longo prazo. Analistas da indústria têm destacado que, embora o financiamento total possa ser uma opção, ele frequentemente vem com taxas de juros mais altas ou exigências rigorosas de crédito.
As tendências atuais, como o aumento do home office, estão gerando uma mudança na demanda por imóveis. Com mais pessoas buscando conforto e funcionalidade em suas residências, certos tipos de propriedades, como casas maiores ou com áreas externas, estão se tornando mais cobiçados. Isso se traduz em uma pressão adicional sobre o mercado, fazendo com que o financiamento sem entrada possa parecer ainda mais desafiador, pois os preços das casas continuam a subir.
Vantagens:
Desvantagens:
| Requisito | Descrição |
|---|---|
| Crédito Forte | Necessário para se qualificar para melhores taxas de financiamento. Um bom histórico de crédito é um fator determinante na aprovação do financiamento. |
| Escolha de Programa | Identificar programas de financiamento sem entrada que se ajustem ao perfil do comprador. Algumas opções podem exigir que a casa esteja em certas regiões ou que o comprador cumpra requisitos de renda. |
| Análise de Mercado | Compreender a situação do mercado para uma antecipação dos custos futuros. Isso inclui estar atento às tendências de preço e demanda em sua área. |
1. É possível financiar 100% do valor de uma casa?
Sim, em alguns casos específicos e sob determinadas condições, como programas de apoio a compradores de primeira viagem. Esses programas podem variar de região para região, então é importante pesquisar suas opções locais.
2. Quais são os riscos de não fazer uma entrada?
Há riscos, como pagamentos mensais mais altos e taxas de juros aumentadas, além de uma dívida que pode exceder o valor do imóvel em caso de depreciação. A falta de um pagamento inicial também pode limitar sua capacidade de negociar condições favoráveis.
3. Como posso melhorar minhas chances para um financiamento sem entrada?
Melhore seu score de crédito, pesquise programas disponíveis e busque aconselhamento profissional para direcionamentos específicos. Outras práticas úteis incluem manter suas dívidas em dia e evitar compras grandes pouco antes de solicitar o financiamento.
4. Existem programas governamentais que facilitam esse tipo de financiamento?
Sim, em muitos locais há programas destinados a incentivar a compra de casa própria, principalmente para compradores pela primeira vez. Esses programas frequentemente têm condições especiais como juros mais baixos e subsídios governamentais.
Adentrar no mercado imobiliário com financiamento sem entrada pode ser uma decisão audaciosa, porém recompensadora. Compreender plenamente todas as nuances envolvidas é essencial para garantir uma transação bem-sucedida. Além disso, é fundamental desenvolver um planejamento financeiro que leve em consideração não apenas o pagamento da casa, mas também custos adicionais como impostos, seguro e manutenção do imóvel. A preparação e a pesquisa são as melhores ferramentas que um comprador pode ter, garantindo que o sonho da casa própria não se torne um pesadelo financeiro.
Investir em um imóvel é uma das decisões financeiras mais significativas que alguém pode tomar. O financiamento sem entrada pode ser uma via atraente devido à sua capacidade de tornar a propriedade mais acessível, especialmente para aqueles que podem estar enfrentando dificuldades para economizar um montante inicial. Contudo, como discutido ao longo deste artigo, é vital considerar todos os aspectos envolvidos.
Muitos compradores novatos podem ser seduzidos pela promessa de adquirir um imóvel sem a necessidade de uma entrada substancial, mas isso pode mascarar riscos que precisam ser cuidadosamente avaliados. Por exemplo, ao financiar 100% do valor da casa, a margem de segurança do comprador diminui, especialmente se enfrentar dificuldades financeiras no futuro, como perda de emprego ou interrupções na renda.
Assim, ao considerar o financiamento sem entrada, os compradores devem não apenas focar nas vantagens imediatas, mas sim, pensar a longo prazo. Isso inclui a possibilidade de taxas de juros mais elevadas, o impacto da depreciação da casa e as flutuações do mercado imobiliário. Uma abordagem cautelosa, respaldada por um planejamento financeiro sólido e um conhecimento adequado do mercado, pode ajudar a mitigar os riscos associados e conduzir a uma experiência satisfatória de compra de imóvel.
Por fim, o sucesso na aquisição de um imóvel financiado é diretamente proporcional ao grau de informação e preparação do comprador. Com as ferramentas adequadas e a disposição para aprender, a compra da casa própria, mesmo sem uma entrada inicial, pode se tornar uma realidade positiva e financeiramente saudável para muitos. Determinação, pesquisa e um olhar atento a detalhes são fundamentais para garantir que você não apenas entre no mercado, mas que o faça da melhor maneira possível.



Comprar uma casa financiada sem entrada é uma possibilidade para muitos consumidores brasileiros, permitindo o acesso à casa própria de forma acessível. Este artigo explora as vantagens e desvantagens dessa modalidade de financiamento, bem como os requisitos básicos. Conheça os passos importantes para iniciar esse processo e como ele pode ser mais acessível do que se imagina.
O Minha Casa Minha Vida Sem Entrada é uma oportunidade para muitos brasileiros que sonham em adquirir uma casa própria sem precisar realizar um pagamento inicial. Este programa busca facilitar o acesso à moradia digna, principalmente para as famílias de baixa e média renda, por meio de condições de financiamento mais acessíveis e sem a necessidade de entrada, promovendo inclusão social e urbana.
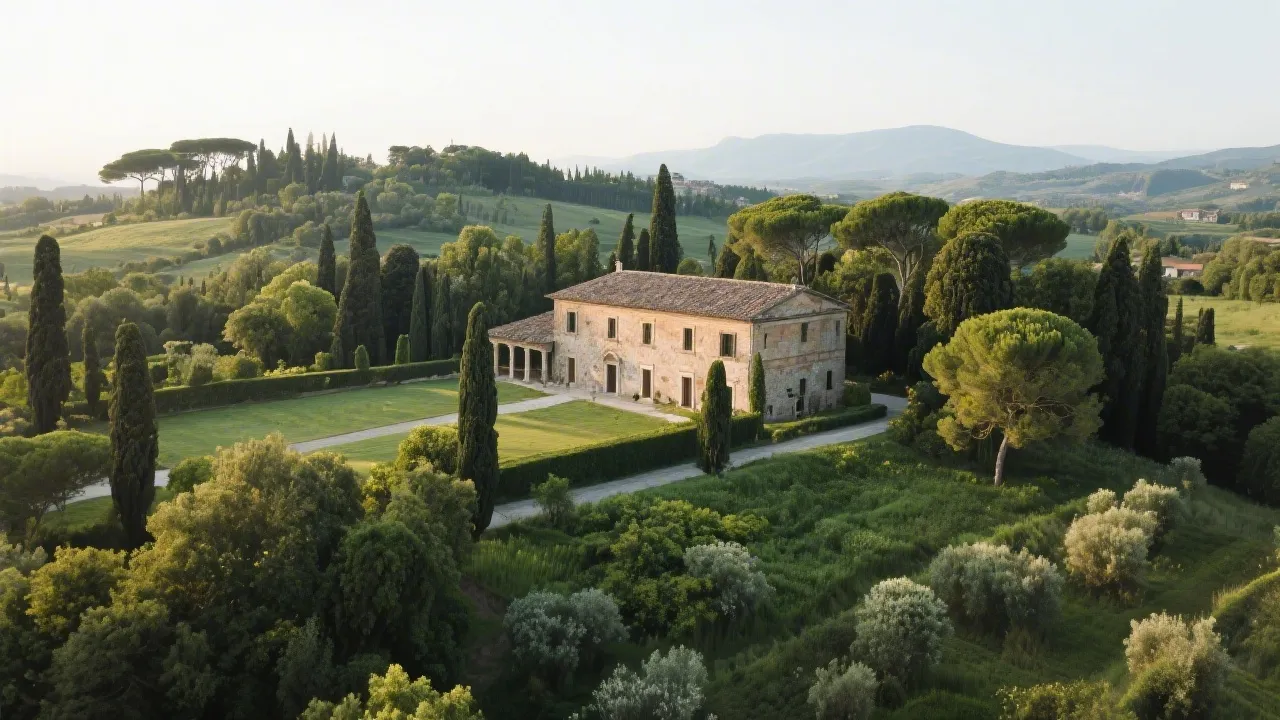
Immerso nella bellezza della campagna italiana, Legittimo Vila Romana rappresenta l'essenza dell'eleganza e della storicità romana. Un simbolo di ricchezza culturale, offre al visitatore un'immersione nel passato attraverso la sua architettura impeccabile e i giardini incantevoli. Questo articolo esplora il fascino di questo leggendario sito, analizzandone la storia, la struttura e l'influenza culturale.
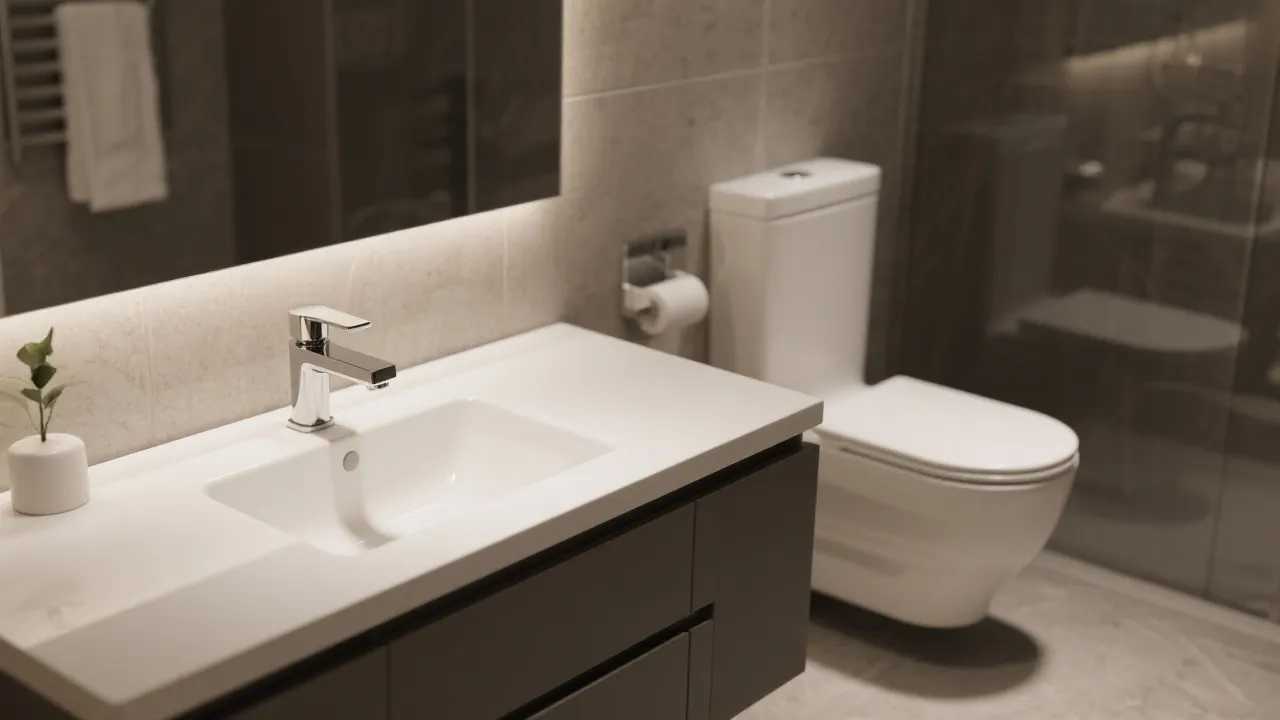
Os metais sanitários ocupam uma posição crucial na construção civil, proporcionando tanto funcionalidade quanto estética a espaços como banheiros e cozinhas. Além de sua importância prática, esses componentes também refletem tendências atuais de design e sustentabilidade, transformando a experiência diária em algo mais sofisticado e eficiente.
Comprar uma casa financiada sem entrada é um objetivo almejado por muitos, especialmente em regiões onde os preços dos imóveis continuam a subir. A aquisição de um imóvel sem o pagamento inicial pode parecer desafiadora, mas com bom planejamento e conhecimento das opções de financiamento disponíveis, é possível atingir este objetivo. Este guia explora estratégias e conselhos para navegar neste cenário desafiador.
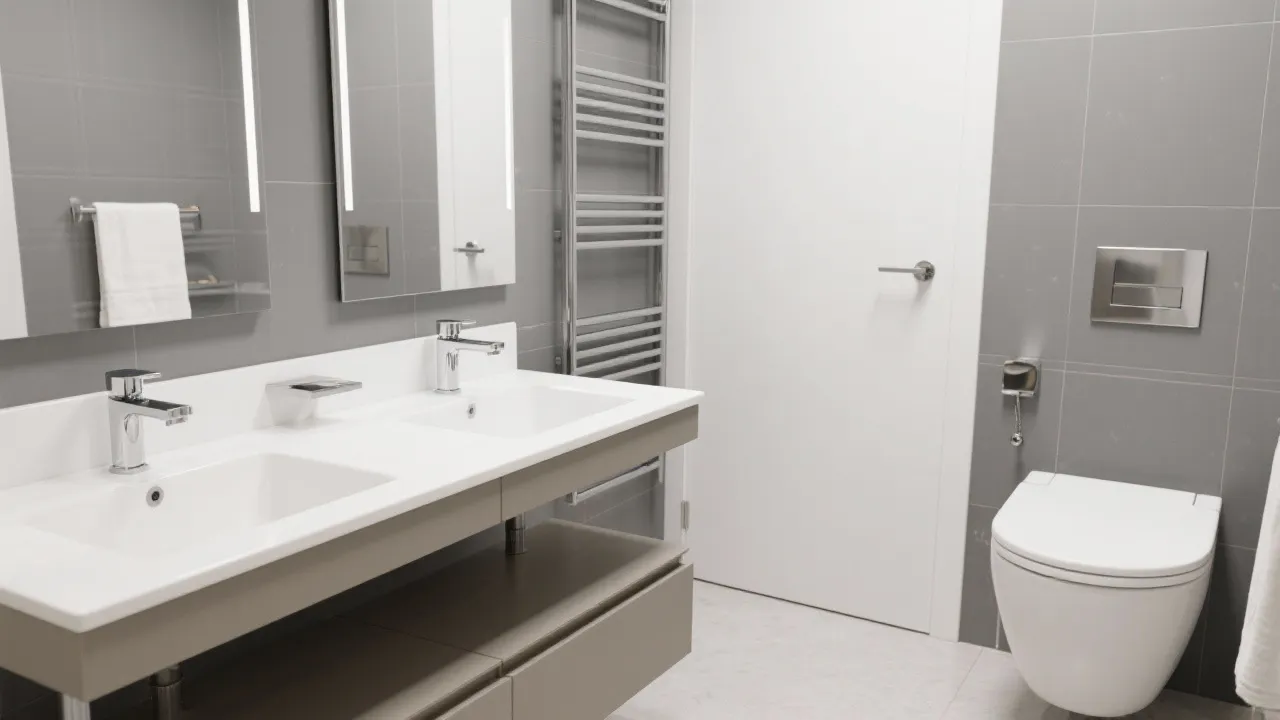
Metais sanitarios são componentes essenciais na construção e design de banheiros e cozinhas. Esses itens não só contribuem para a funcionalidade, mas também são fundamentais para a estética geral dos espaços. Eles incluem torneiras, chuveiros, e acessórios que precisam ser duráveis, estéticos e de alta qualidade para melhorar a experiência do usuário.