

Adquirir um imóvel próprio é um dos marcos mais significativos na vida financeira de muitas pessoas. Ter uma propriedade não só oferece uma sensação de estabilidade, mas também pode ser um investimento valioso. Neste artigo, exploramos os benefícios e desafios associados à compra de uma casa, proporcionando insights valiosos para futuros proprietários.
Possuir um imóvel próprio é um sonho para muitos, representando tanto segurança financeira quanto realização pessoal. Ter uma casa própria implica não só não precisar mais pagar aluguel, mas também possibilitar a valorização do patrimônio ao longo do tempo. A compra de um imóvel é, portanto, um investimento significativo que exige planejamento e compreensão do mercado imobiliário.
Além de ser uma conquista, a posse de um imóvel pode impactar positivamente em aspectos emocionais e psicológicos da vida de uma pessoa. A sensação de ter um lar onde se pode expressar livremente a própria identidade, seja através da decoração ou das reformas, se torna um fator importante para o bem-estar e a felicidade. Ao longo das décadas, se observou que as pessoas se sentem mais satisfeitas ao habitarem um espaço que é completamente seu, um reflexo dos seus gostos pessoais e estilo de vida.
Entretanto, a compra de um imóvel não é isenta de desafios. É essencial considerar:
Para aqueles que consideram comprar um imóvel, é vital estar atualizado sobre as tendências do mercado imobiliário. De acordo com [fonte confiável], o mercado imobiliário em urbanidades próximas continua a mostrar sinais de crescimento, com uma demanda crescente impulsionada por fatores como crescimento populacional e urbanização rápida. A localização continua a ser um dos principais fatores na valorização de um imóvel. A mudança nas preferências das pessoas, como a busca por imóveis em áreas menos densas, especialmente após a pandemia, também tem afetado a demanda e os preços no mercado imobiliário.
Outros fatores que influenciam o valor dos imóveis incluem a acessibilidade a serviços essenciais, escolas de qualidade nas proximidades e a oferta de infraestrutura local, como transporte público e opções de lazer. Analisar esses elementos é crucial para quem deseja realizar um investimento seguro e sustentável. Além disso, o aumento das taxas de juros pode impactar o mercado; se os juros sobem, a acessibilidade para novos compradores pode diminuir, resultando em uma desaceleração no mercado.
| Fonte de Financiamento | Vantagens | Desvantagens |
|---|---|---|
| Financiamento Bancário | Possibilita a aquisição imediata do imóvel, taxas geralmente fixas, permite distribuir o pagamento ao longo dos anos facilitando a compra. | Exige comprovações extensas, possíveis taxas elevadas, a dívida pode se tornar um fardo a longo prazo se não for bem planejada. |
| Consórcio | Sem juros, planejamento financeiro ao longo do tempo, promove uma disciplina na poupança e aquisição do bem. | Tempo de espera até ser contemplado, valor da carta de crédito limitado, pode não ser ideal para quem precisa do imóvel com urgência. |
| Financiamento Direto com o Proprietário | Termos negociáveis diretamente com o vendedor, pode haver menos burocracia, possibilitando uma transação mais rápida. | Menor segurança em caso de inadimplência, falta de regulamentação pode levar a divergências sobre responsabilidades. |
| Investimentos Pessoais | Uso de economias para compra total do imóvel, elimina dívida e juros e dá liberdade total sobre o bem. | Pode comprometer a liquidez financeira ou reservas futuras, e em caso de valorização do ativo, você pode perder oportunidades de retorno em investimentos alternativos. |
Qual é a importância de ter uma análise de crédito antes de comprar um imóvel?
Ter uma análise de crédito clara pode ajudá-lo a entender seu poder de compra e evitar surpresas durante o processo de financiamento. Uma boa pontuação de crédito pode resultar em taxas de juros mais baixas, o que significa que você pagará menos ao longo do tempo.
Posso personalizar um imóvel alugado da mesma forma que um próprio?
Normalmente, não. Proprietários de imóveis alugados frequentemente limitam modificações extensas para manter o valor do imóvel. Qualquer alteração significativa deve ser discutida e aprovada pelo proprietário, o que pode gerar frustração e limitações para os inquilinos.
Qual é o melhor momento para comprar um imóvel?
O melhor momento varia de acordo com as condições do mercado, taxas de juros e sua situação financeira pessoal. É sempre aconselhável monitorar as tendências do mercado e fazer uma análise cuidadosa antes de tomar essa decisão financeira significativa.
Quais são os documentos necessários para a compra de um imóvel?
Os documentos necessários geralmente incluem comprovante de rendimento,ou declaração de imposto de renda, documentos pessoais como RG e CPF, e comprovante de endereço. Além desses, o vendedor deve apresentar a escritura do imóvel e certidões que comprovem a regularidade do bem.
Devo contratar um corretor de imóveis?
A contratação de um corretor de imóveis pode facilitar muito o processo de compra. Os corretores têm experiência no mercado e podem ajudar na negociação, encontrar imóveis que se encaixem no seu perfil e gerenciar a documentação necessária.
Em resumo, ter um imóvel próprio oferece múltiplas vantagens, de estabilidade à valorização patrimonial, mas também exige preparação cuidadosa e consideração dos desafios potenciais. Seja qual for sua decisão, garantir que você esteja bem-informado é fundamental para fazer uma escolha que traga benefícios a longo prazo. Essa jornada, embora possa parecer complexa, pode ser extremamente gratificante e compensadora. Os passos a seguir e as decisões a tomar vão frequentemente definir seu futuro financeiro e sua qualidade de vida de maneira significativa, e, portanto, vale a pena investir tempo e carinho nesse processo.



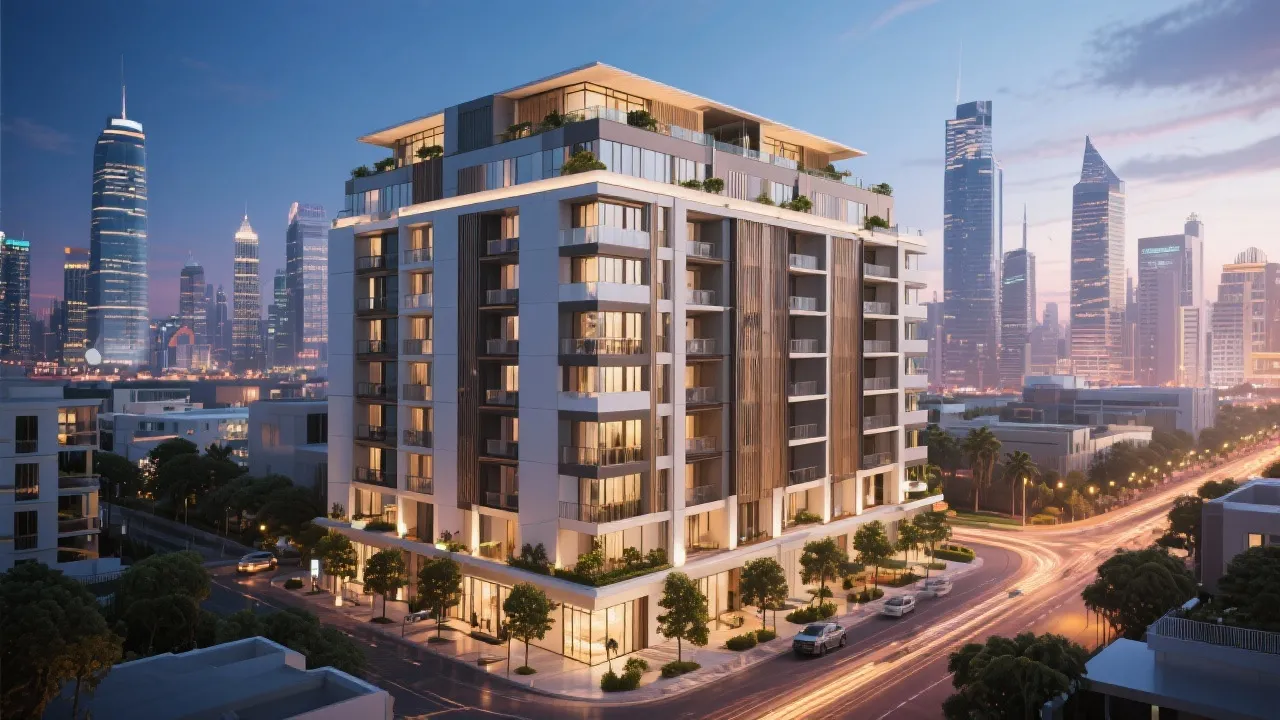
Vitacon Jardins stands as a beacon of modern urban living, offering exquisite residential experiences in a vibrant part of the city. This article delves into the distinct features and benefits of residing in Vitacon Jardins, an emblem of architectural elegance, community integration, and high-quality urban life.
Ter um imóvel próprio é um objetivo almejado por muitos, representando segurança e independência. No mercado atual, adquirir uma casa envolve entender várias questões como financiamento, localização, e as tendências do mercado imobiliário. Saiba como você pode tornar esse sonho uma realidade, explorando as etapas e informações essenciais para tomar uma decisão consciente.
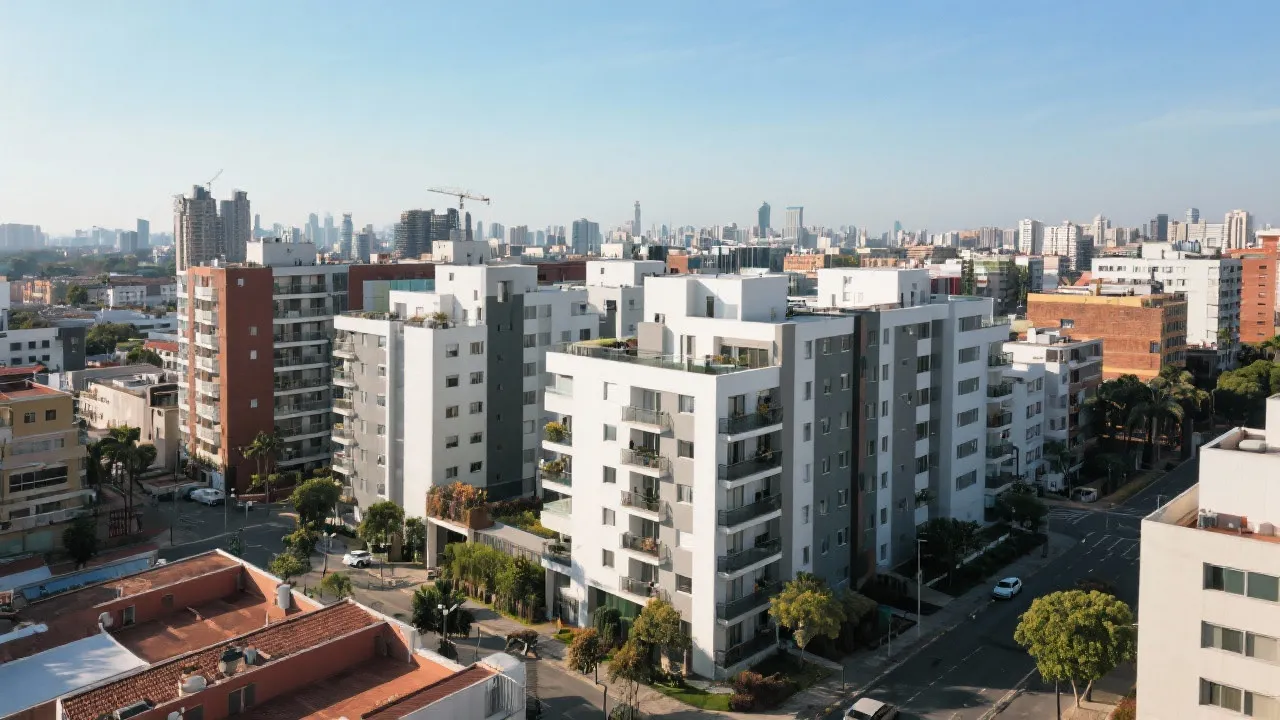
Comprar um apartamento direto com a construtora na Zona Norte oferece diversas vantagens, incluindo preços mais acessíveis e a possibilidade de personalizações. Conheça mais sobre as oportunidades de adquirir imóveis nessa região de São Paulo, reconhecida por sua infraestrutura e qualidade de vida crescentes. Este artigo fornece insights de um especialista sobre o mercado imobiliário local e responde a dúvidas comuns sobre o processo de compra direto com a construtora.
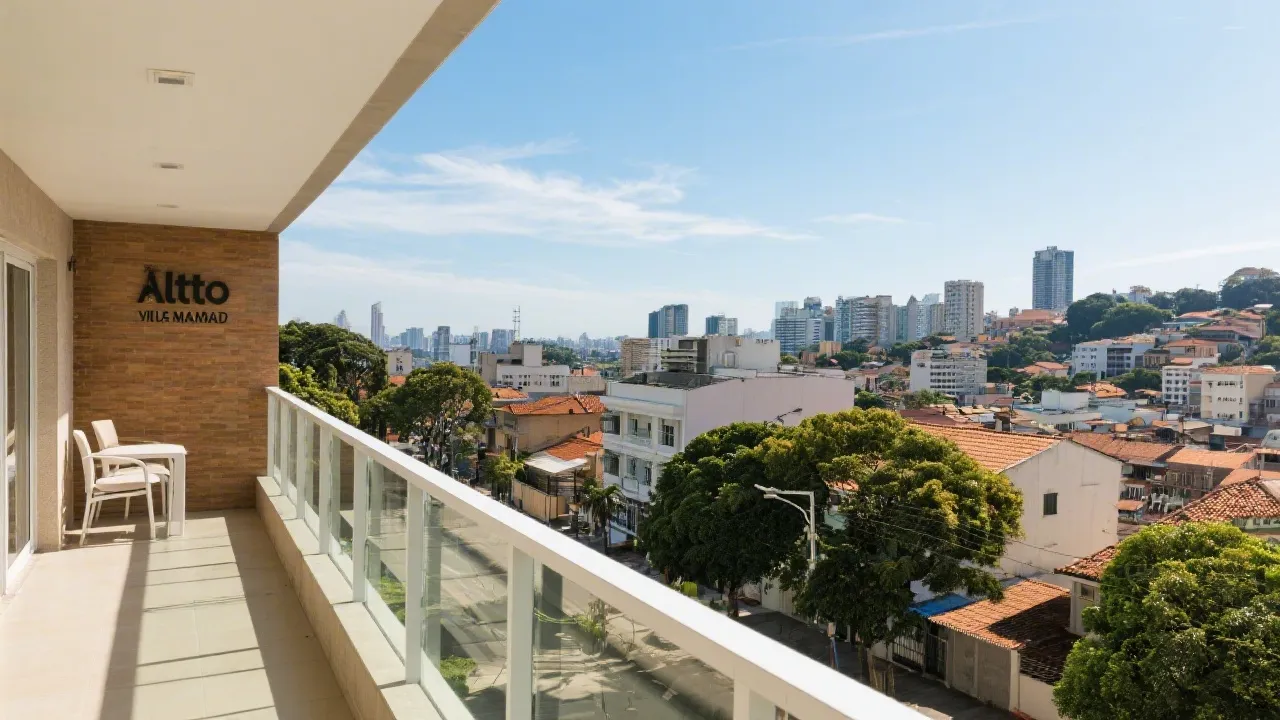
Altto Vila Madalena is an esteemed residential development in a vibrant district known for its cultural significance and dynamic lifestyle. Situated in a sought-after location, it offers a unique blend of modern architecture and local charm, attracting those seeking both comfort and convenience. Explore the distinctive features and benefits of making Altto Vila Madalena your next home.
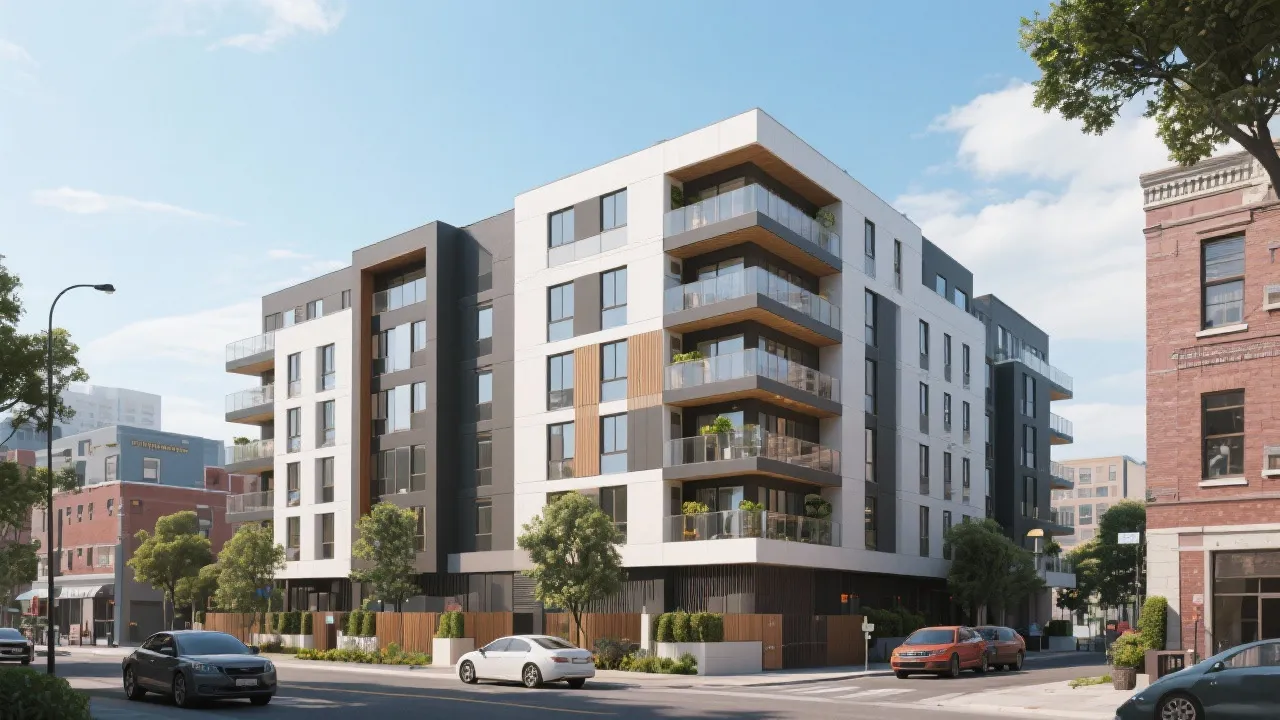
Descubra oportunidades incríveis para adquirir seu apartamento direto com a construtora na Zona Norte. Esta região emergente é conhecida por sua infraestrutura completa e acesso facilitado às principais vias urbanas. Com a opção de comprar diretamente de construtoras, os futuros moradores podem garantir condições especiais e personalizações inéditas em seus imóveis.
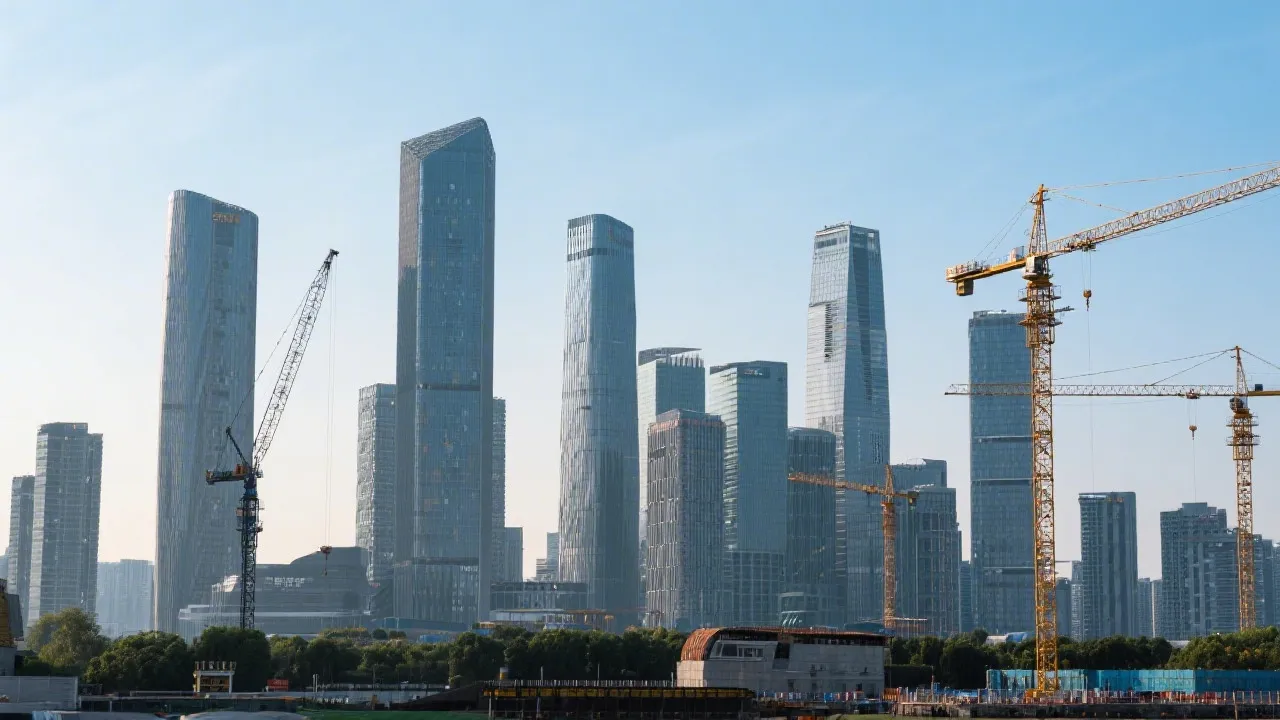
As incorporadoras desempenham um papel crucial no setor imobiliário, transformando terrenos vazios em edifícios imponentes e bairros vibrantes. Estas empresas gerenciam todas as etapas de desenvolvimento, desde a aquisição do terreno até a entrega do imóvel, contribuindo significativamente para a economia e o tecido urbano das cidades.